

Emanoele Daiane/Prefeitura de Cuiabá
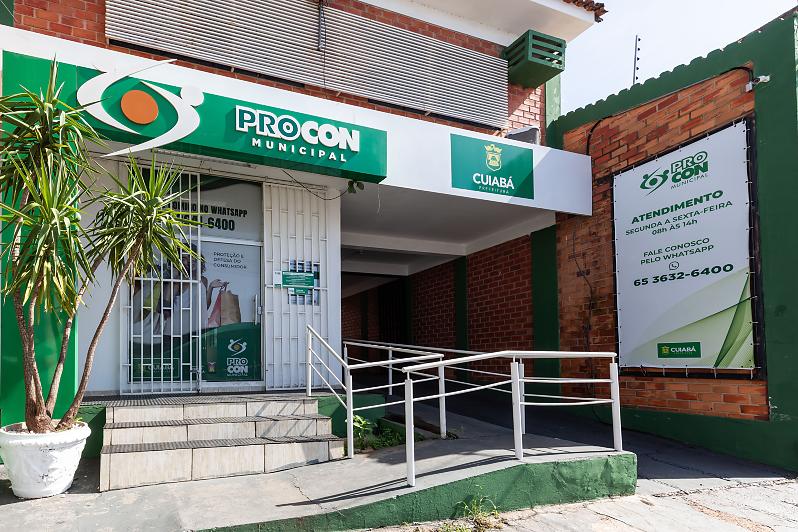
A determinação é da 2ª Junta de Conciliação e Julgamento do Procon Municipal de Cuiabá.
VINÍCIUS ANTÔNIO
DO REPÓRTERMT
O Procon Municipal de Cuiabá aplicou dez multas que, juntas, somam R$ 1,36 milhão por irregularidades em operações de crédito consignado e serviços financeiros. As decisões foram publicadas na Gazeta Municipal de Cuiabá desta sexta-feira (4). Cada processo resultou em multa de R$ 136,4 mil.
Entre as irregularidades apontadas estão falta de clareza nos contratos, juros considerados excessivos, divergências sobre o Custo Efetivo Total (CET), IOF e número de parcelas, cláusulas abusivas, descontos em folha sem comprovação suficiente e, em alguns casos, ausência de demonstração de autorização para atuar na oferta ou intermediação de crédito.
>>> Receba as principais notícias de Mato Grosso em primeira mão. Clique aqui!
Parte dos processos envolve operações apresentadas aos consumidores como “cartão de crédito consignado”, “cartão benefício” ou modalidades semelhantes, mas que, segundo o Procon, funcionavam, na prática, como empréstimos parcelados, alguns em até 96 prestações fixas. Para a Junta, as diferentes denominações e as informações conflitantes nos documentos prejudicavam a compreensão do consumidor sobre o produto contratado e o custo real da dívida.
O Procon também identificou operações com juros de 3,60% ao mês e 52,87% ao ano. Em alguns contratos, as taxas ficaram cerca de 86% a 88% acima da média de mercado usada como referência. Em outro caso, a taxa contratada superou em mais de 2,6 vezes a média divulgada pelo Banco Central para o crédito consignado público.
As decisões ressaltam que a média do Banco Central não foi tratada como teto obrigatório para os juros. O colegiado considerou, porém, que a diferença expressiva, somada ao baixo risco das operações com desconto direto em folha, à falta de justificativa técnica e às inconsistências dos contratos, poderia caracterizar vantagem excessiva em prejuízo do consumidor.
Também foram identificadas cláusulas que permitiam a prorrogação unilateral da dívida, hipóteses consideradas subjetivas de vencimento antecipado, cobrança automática de despesas, imposição de foro desfavorável ao consumidor e contradições sobre a contratação de seguro prestamista.
Em um dos processos, uma consumidora contestou um desconto mensal de R$ 28,10 em sua folha. O Procon concluiu que não havia documentação suficiente para relacionar o desconto às operações apresentadas no processo, que indicavam parcelas de R$ 251,72 e R$ 44,18.
Outros quatro processos envolvem instituição de pagamento e intermediação de crédito que, conforme as decisões, não comprovou autorização do Banco Central ou habilitação jurídica que demonstrasse a regularidade de sua atuação nas operações analisadas. A fornecedora também deixou de apresentar contratos e planilhas de evolução das dívidas requisitados pelo Procon, o que foi considerado uma infração administrativa independente.
Em outro caso, a consumidora negou ter contratado as operações e contestou os descontos em folha. A instituição não apresentou contratos, registros de autenticação ou outros documentos capazes de comprovar a contratação. A Junta considerou caracterizados o fornecimento e a cobrança de serviço sem comprovação de solicitação válida.
O valor das penalidades também levou em consideração a ausência de documentos sobre o faturamento das empresas, o que fez com que o Procon arbitrasse a receita para calcular as multas, além da falta de medidas para reduzir os efeitos das irregularidades e da ocorrência simultânea de diferentes infrações.
Em vários casos, a Junta determinou ainda o envio dos processos ao Banco Central para ciência e eventual investigação sobre a estrutura das operações, a atuação de correspondentes bancários e a regularidade dos fornecedores. A remessa ao órgão regulador não significa, por si só, a conclusão de que houve exercício irregular de atividade financeira.
Entre as empresas expressamente mencionadas nas decisões estão a BMP Sociedade de Crédito Direto S.A., a Taormina Soluções Financeiras Ltda., a Taormina Soluções Financeiras S.A. e a Sete Gestão Empresarial Ltda. – SETECARD. As ementas, entretanto, não identificam nominalmente a empresa autuada em todos os dez processos. Em cinco deles, a publicação se refere apenas à reclamada como “instituição de pagamento”, “instituição financeira” ou intermediadora de crédito, sem trazer sua razão social no trecho publicado.
Leia mais - Trânsito na MT-251 ficará fechado na manhã do domingo para realização de corrida