

Tony Ribeiro/TCE-MT
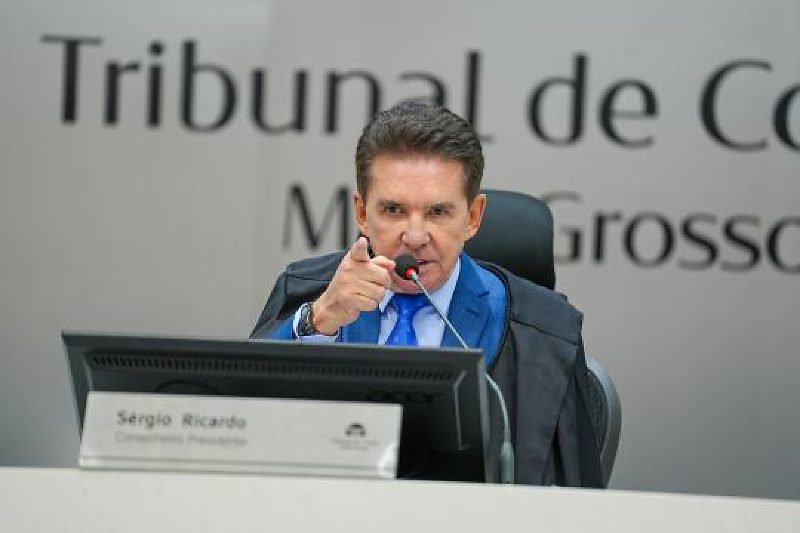
Presidente do TCE-MT, Sérgio Ricardo, orienta prefeituras a acelerar a recuperação de impostos atrasados antes do encerramento de 2026.
DO REPÓRTERMT
O Tribunal de Contas de Mato Grosso (TCE-MT) orientou as prefeituras a intensificarem a cobrança de dívidas do Imposto Sobre Serviços (ISSQN) até 31 de dezembro deste ano. O objetivo é recuperar dinheiro que deixou de entrar nos cofres públicos e evitar que os municípios sejam prejudicados na distribuição de receitas com a reforma tributária.
A preocupação ocorre porque *2026 será o último ano considerado no cálculo da média de arrecadação que servirá de referência para a distribuição do Imposto sobre Bens e Serviços (IBS)*, criado pela reforma tributária para substituir, gradualmente, tributos como o ISS e o ICMS.
>>> Receba as principais notícias de Mato Grosso em primeira mão. Clique aqui!
Na prática, o dinheiro recuperado ainda neste ano poderá melhorar a posição dos municípios no cálculo da receita de referência do novo sistema. A apuração levará em consideração a arrecadação do ISS entre 2019 e 2026.
O presidente do TCE-MT, conselheiro Sérgio Ricardo, alertou que as prefeituras precisam aproveitar os próximos meses para identificar valores não pagos, cobrar devedores e recuperar receitas que ainda podem ser arrecadadas.
"É uma oportunidade que precisa ser aproveitada, com segurança jurídica e dentro da legalidade", afirmou.
A orientação foi elaborada pela Comissão Permanente de Sustentabilidade Fiscal e Desenvolvimento (COPSFID), presidida pelo conselheiro Valter Albano, após uma consulta apresentada pela Prefeitura de Sorriso.
Segundo Albano, além do encerramento do período utilizado no cálculo do novo imposto, existe o risco de parte das dívidas perder a possibilidade legal de cobrança com o passar do tempo.
DESCONTOS PARA DEVEDORES
Uma das alternativas apresentadas pelo Tribunal é permitir que contribuintes com impostos atrasados negociem suas pendências e regularizem a situação espontaneamente.
As prefeituras também poderão adotar descontos, reduções e condições especiais de pagamento para recuperar dívidas consideradas de difícil recebimento, desde que exista previsão legal e justificativa técnica.
O entendimento é que, em determinadas situações, receber parte de uma dívida pode ser mais vantajoso para o município do que manter uma cobrança sem perspectiva concreta de pagamento.
O TCE ressalta, porém, que os gestores precisam avaliar cada situação, considerando o valor devido, os custos da cobrança, a capacidade financeira do contribuinte e a possibilidade real de recuperação.
A orientação leva em consideração a Lei Complementar nº 227/2026, que estabelece critérios para a formação da receita de referência dos municípios, e a Lei Complementar nº 236/2026, que fortaleceu mecanismos de negociação e solução de conflitos tributários.
O Tribunal já havia recomendado o cruzamento de informações e o reforço na fiscalização para identificar impostos omitidos ou declarados em valores inferiores aos devidos.
Agora, com o encerramento do período de referência marcado para *31 de dezembro*, o TCE reforça a necessidade de acelerar essas medidas para transformar dívidas em dinheiro efetivamente arrecadado.
A orientação tem caráter recomendatório e não representa uma determinação de cobrança indiscriminada ou de concessão obrigatória de descontos.