

Reprodução
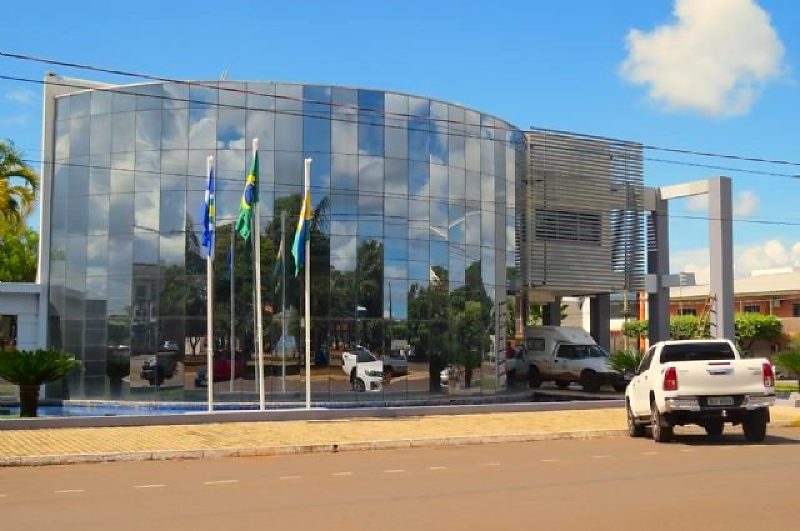
Denúncia apontou que a Prefeitura deixou de repassar tanto a contribuição de responsabilidade do município quanto valores descontados dos servidores.
DO REPÓRTERMT
O Tribunal de Contas de Mato Grosso (TCE-MT) abriu uma tomada de contas especial para apurar possíveis prejuízos causados pela Prefeitura de Canarana ao fundo de aposentadoria dos servidores municipais, o Prevican. A auditoria identificou dívida superior a R$ 9,5 milhões em repasses previdenciários não realizados.
A decisão do conselheiro Guilherme Maluf foi divulgada no Diário Oficial de Contas de quarta-feira (30), com publicação oficial nesta quinta-feira (1º). O procedimento envolve o prefeito Vilson Biguelini e o diretor-executivo do Prevican, Fernando de Souza.
>>> Receba as principais notícias de Mato Grosso em primeira mão. Clique aqui!
Segundo a análise técnica reproduzida na decisão, o saldo devedor reúne contribuições patronais, contribuições dos segurados, aportes complementares e taxa de administração que não foram recolhidos nas competências devidas. A unidade previdenciária adotou medidas administrativas de cobrança, mas não conseguiu a regularização integral.
O caso chegou ao Tribunal por duas denúncias. Uma delas apontou que a Prefeitura deixou de repassar tanto a contribuição de responsabilidade do município quanto valores descontados dos servidores.
A outra questionou a emissão do Certificado de Regularidade Previdenciária (CRP), em 26 de março de 2026, apesar de pendências referentes às competências de dezembro de 2025, janeiro e fevereiro de 2026.
Ao se manifestar no processo, Biguelini reconheceu os atrasos e os atribuiu às dificuldades financeiras do município. Afirmou que a gestão estava adotando providências para regularizar os débitos e defendeu a validade do certificado, negando indícios de fraude ou falsidade nas informações.
O diretor do Prevican também confirmou repasses parciais e valores em aberto. Sobre o certificado, sustentou que o município estava em dia com um acordo de parcelamento firmado em 2024 e atendia aos requisitos federais aplicáveis.
Após examinar os documentos, a equipe técnica do TCE concluiu que a inadimplência superior a R$ 9,5 milhões poderia comprometer o equilíbrio financeiro e atuarial do regime de aposentadoria dos servidores.
Maluf acolheu a proposta da auditoria e transformou as denúncias em tomada de contas especial. Nessa etapa, serão apurados a extensão de eventual prejuízo e os agentes responsáveis, com possibilidade de sanções e ressarcimento caso as irregularidades sejam comprovadas.
A decisão ainda não condena os envolvidos nem determina a devolução dos R$ 9,5 milhões. O montante corresponde à inadimplência identificada pela auditoria, e não a um dano definitivamente quantificado. Também não houve conclusão de fraude na emissão do certificado previdenciário.