




Reprodução
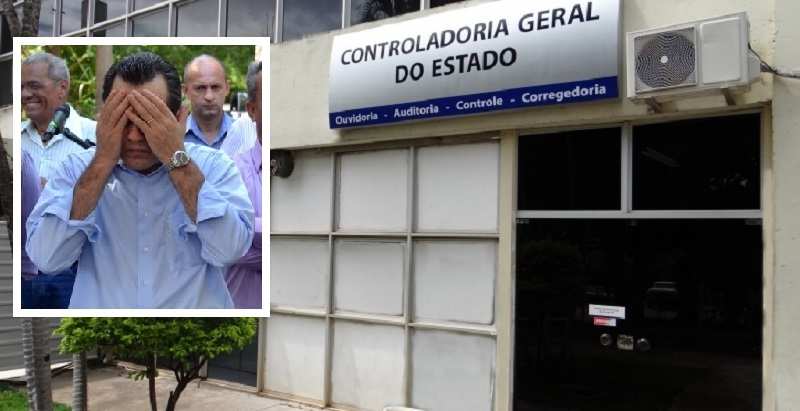
Silval 'torrou' R$ 1 bilhão dos cofres de MT.
RAFAEL DE SOUSA
DA REDAÇÃO
Já está sob análise do Tribunal de Contas do Estado (TCE) o relatório que demonstra indícios de superfaturamentos e aditivos indevidos em contratos da gestão Silval Barbosa (PMDB) e que totaliza risco de perda em até R$ 1,037 bilhão. As irregularidades, segundo auditoria, estavam em diversos pagamentos e em novas licitações, por esses motivos vários contratos foram suspensos.
Entre as irregularidades encontradas pela Controladoria Geral do Estado (CGE) estão pagamentos antecipados, a entrega de obras ou a prestação dos serviços, gastos desnecessários
No balanço encaminhado pelo controlador-geral do Estado, Ciro Rodolpho Gonçalves, que durou cerca de dois meses e foi apresentado à imprensa no primeiro semestre deste ano, a pedido do governador Pedro Taques (PSDB), apontam pagamentos indevidos desde a compra de software educativo para escolas até as obras da Copa do Mundo. Ao todo foram realizadas 90 auditorias que chegaram aos R$ 5,2 bilhões em contratos.
>>> Receba as principais notícias de Mato Grosso em primeira mão. Clique aqui!
Entre as irregularidades encontradas pela Controladoria Geral do Estado (CGE) estão pagamentos antecipados, a entrega de obras ou a prestação dos serviços, gastos desnecessários, baixa qualidade nos serviços, superfaturamento e fraudes em licitações.
O relatório foi encaminhado pelo conselheiro do TCE, José Carlos Novelli, à Secretaria de Controle Externo do tribunal que tem a missão de detalhar as obras e serviços, além de verificar se houve Termo de Ajustamento de Gestão (TAG) para eventual reparação ao erário e apontamentos de improbidades.
Com a entrega dos documentos caberá, agora, aos técnicos do Tribunal de Contas especificarem a gravidade dos delitos e de quem é a responsabilidade para em seguida sofram as punições previstas em lei. Clique e veja como Silval 'torrou' R$ 1 bilhão dos cofres de MT.
VEJA O DESPACHO:
DECISÃO Nº 709/JCN/2015 PROCESSO
Nº: 25.691-9/2015
INTERESSADO: GOVERNO DO ESTADO DE MATO GROSSO
ASSUNTO: AUDITORIA ESPECIAL
Trata-se do Ofício CGE/GAB nº 1705/2015, subscrito pelo Secretário Controlador Geral do Estado, por meio do qual me foi enviado, na condição de Conselheiro Relator das Contas do Governo do Estado, exercício de 2015, cópia digitalizada do Relatório de Auditoria nº 91/2015, versando acerca do “Balanço da atuação da Controladoria Geral do Estado” no primeiro semestre de 2015. Inicialmente, determinei a remessa de cópia da documentação à SECEX desta Relatoria, para o fim de verificar a eventual existência de apontamentos de interesse deste Tribunal.
No entanto, após atento exame do Relatório de Auditoria nº 91/2015 e da documentação que lhe serve de suporte, convenci-me da necessidade de instauração de procedimento para melhor avaliar o conteúdo das informações apresentadas pelo órgão de controle interno do Governo do Estado, na medida em que os valores suscitados são relevantes, portanto capazes de impactar no resultado da própria gestão fiscal do Poder Executivo Estadual, matéria afeta às contas de governo, cuja relatoria me compete em relação ao exercício de 2015.
Apenas para exemplificar, o mencionado relatório se reportou a potencial risco financeiro ao erário de R$ 1.037.796.100,59 (um bilhão, trinta e sete milhões, setecentos e noventa e seis mil, cem reais e cinquenta e nove centavos), decorrente de irregularidades apuradas no âmbito do controle interno, o que já teria ensejado a adoção de providências de mitigação ou reversão, tais como tomadas de contas especiais e novas licitações.
Assim, conclui-se que ao noticiar a este Tribunal de Contas o resultado dos levantamentos realizados, a Controladoria-Geral do Estado buscou dar efetividade à previsão contida no § 1º, do art. 74 da Constituição Federal.
Cientificado do resultado dos trabalhos executados no âmbito do controle interno, é certo que compete a esta Corte exercer as suas atribuições inerentes ao exercício do controle externo, sobretudo aferindo a efetiva ocorrência de danos ao erário, apurando e impondo aos eventuais responsáveis as sanções legalmente previstas.
Todavia, para o eficiente desempenho de suas competências, entendo que o Tribunal de Contas deve buscar elementos que lhe permitam agir com objetividade na adoção das providências que vislumbrar cabíveis. Embora relevante o trabalho realizado pela Controladoria-Geral do Estado, há que se ressaltar que o Relatório de Auditoria nº 91/2015 é decorrente de atuação estatal unilateral, ou seja, os fatos apontados como irregulares não foram submetidos ao contraditório e a ampla defesa.
Daí que a utilização, desde logo, desses dados, parece-me temerária. A meu ver, o manuseio eficiente das informações prestadas a este Tribunal pela Controladoria-Geral do Estado, para o fim de subsidiar o exame de contas anuais, instauração de representações internas, entre outras medidas legalmente previstas, deverá ser precedida de análise seletiva dos fatos, de modo a evitar, por exemplo, a fiscalização de contratos ou atos administrativos que porventura já se encontrem em análise ou, ainda, que tenham sido objeto de lavratura de Termo de Ajustamento de Gestão.
Com efeito, o acompanhamento de forma seletiva das atividades dos órgãos e entidades fiscalizadas por este Tribunal poderá ser realizado por meio de auditorias, na forma prevista no inciso II, do art. 148 do RITCE-MT.
A auditoria é instrumento de fiscalização contábil do qual pode se valer o Tribunal para o exame objetivo e sistemático das operações financeiras, administrativas e operacionais dos seus jurisdicionados, visando diversas finalidades, conforme se depreende do rol evidentemente exemplificativo constante do art. 149 do Regimento Interno, sendo que no contexto sob exame destacam-se as seguintes:
a) avaliar o desempenho dos órgãos e entidades quanto aos aspectos de economicidade, eficiência, eficácia e efetividade dos atos praticados;
b) avaliar a organização e eficácia do controle interno;
c) exercer o controle contábil, financeiro, orçamentário, operacional e patrimonial dos fatos e atos administrativos das respectivas unidades, quanto aos aspectos de legalidade, legitimidade, moralidade, economicidade, razoabilidade e eficiência;
d) subsidiar a apreciação e julgamento dos processos ou a emissão de parecer prévio sobre as contas públicas. Nota-se, portanto, que o procedimento de auditoria é o meio adequado para se colher novos elementos ou corroborar o teor das provas já produzidas, seja por meio da análise de documentos, seja com a audiência de interessados ou responsáveis, de modo a subsidiar com segurança o encaminhamento de informações às relatorias competentes para o exame das contas das 11 (onze) secretarias de estado envolvidas, o julgamento dos processos ou a emissão de parecer prévio sobre contas públicas, definindo-se o que consiste em atos de governo ou de gestão, assim como a proposição de representações internas pelos legitimados de que tratam as alíneas “a” e “b”, do inciso II, do art. 224 do RITCE-MT, quais sejam, titulares das unidades técnicas deste Tribunal e representantes do Ministério Público de Contas.
Posto isso, determino: a) a autuação do Ofício CGE/GAB nº 1705/2015 e dos arquivos digitais que o acompanha, provenientes da Controladoria-Geral do Estado, como processo de auditoria, nos termos do art. 89, II do RITCE-MT;
b) após, a remessa dos autos à SECEX desta Relatoria, para, inicialmente, informar, inclusive no que se refere a questões envolvendo obras e serviços de engenharia (Resolução Normativa nº 021/2015), o seguinte:
b.1) se os apontamentos consolidados no Relatório de Auditoria nº 91/2015 já foram objeto de análise ou de lavratura de Termo de Ajustamento de Gestão (TAG) por este Tribunal de Contas, assim como quais são os exercícios financeiros mencionados;
b.2) os apontamentos que efetivamente contenham indícios de impropriedades sujeitas à fiscalização deste Tribunal de Contas;
b.3) se os apontamentos relacionados os que se caracterizam como atos de gestão e de governo, especificando os órgãos, exercícios referidos, os supostos responsáveis e natureza da gravidade de eventuais infrações, segundo os parâmetros adotados por esta Corte, de modo a possibilitar a fixação de competência das respectivas relatorias;
b.4) se foram adotadas medidas corretivas ou saneadoras pela Administração, em atenção a recomendações ou determinações expedidas pelos controles interno ou externo.
Determino, ainda, que se dê prioridade de tramitação ao presente feito, nos termos do art. 138, I do RITCE-MT, ficando desde logo a Secretária de Controle Externo desta 2ª Relatoria autorizada a suspender a análise de processos que não sejam de natureza urgente, a fim de disponibilizar servidores para o cumprimento desta decisão.
Publique-se. 1 Art. 74 [...] §1º Os responsáveis pelo controle interno, ao tomarem conhecimento de qualquer irregularidade ou ilegalidade, dela darão ciência ao Tribunal de Contas da União, sob pena de responsabilidade solidária”.
CMC 16/11/2015
Põe na conta do Blairo Maggi! Foi ele quem colocou Silval no poder!.
1 comentários